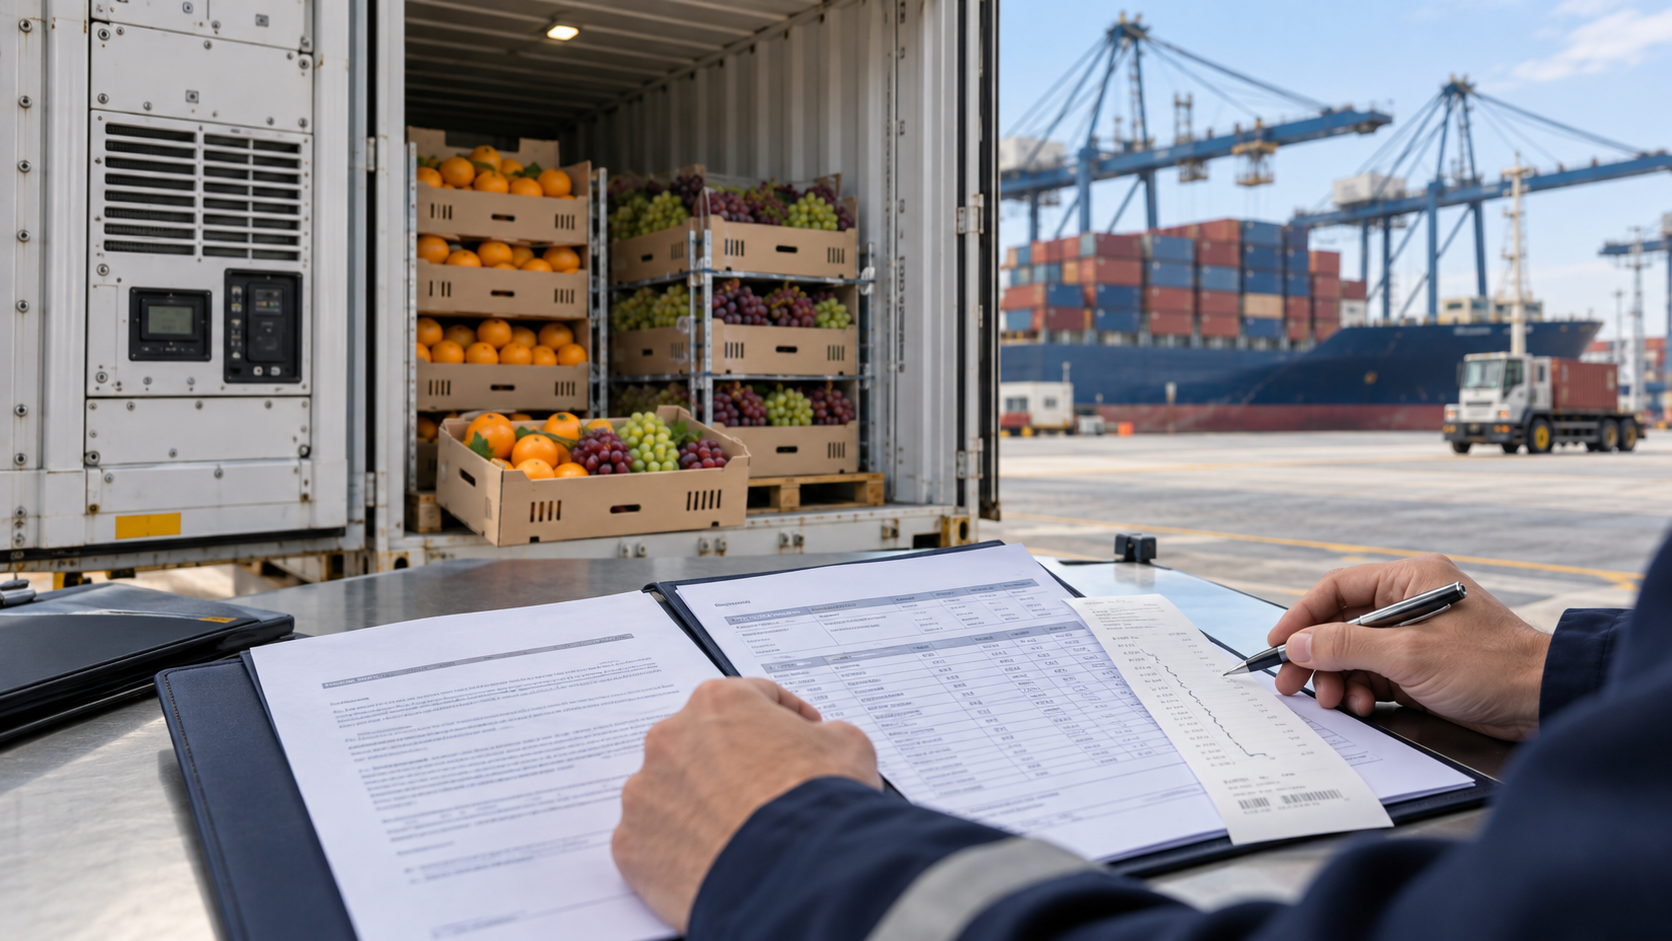
En el comercio internacional, la contratación de un seguro de transporte constituye una herramienta fundamental para proteger los intereses de exportadores e importadores frente a los riesgos asociados al traslado de sus mercancías. Sin embargo, ante la ocurrencia de un siniestro, suele ocurrir que surjan controversias con las compañías aseguradoras respecto de la procedencia de la cobertura, especialmente cuando se trata de daños a mercancías perecederas, retrasos en el transporte o alteraciones en las condiciones de conservación de la carga.
Frente al rechazo de cobertura, es importante tener presente que la decisión de la aseguradora no necesariamente es definitiva. Sus fundamentos pueden ser objeto de revisión desde una perspectiva jurídica, contractual y técnica, a fin de determinar si existen antecedentes suficientes para cuestionar dicha decisión y exigir el cumplimiento de las obligaciones derivadas de la póliza.
Existen diversos factores que pueden motivar el rechazo de cobertura, entre ellos, la notificación tardía del siniestro, la aplicación de exclusiones contractuales, el supuesto incumplimiento de las condiciones de la póliza o la insuficiencia de antecedentes para acreditar la pérdida. Tratándose de mercancías perecederas, las controversias también suelen relacionarse con el deterioro natural del producto, los riesgos inherentes a su naturaleza o las condiciones de temperatura y conservación durante el transporte.
No obstante, la sola invocación de una exclusión o de un incumplimiento contractual no implica necesariamente que el rechazo se encuentre justificado. Cada causal debe analizarse a la luz de los términos de la póliza, las circunstancias particulares del siniestro y la legislación aplicable, prestando especial atención a los antecedentes que permitan determinar el origen y las causas de los daños.
El primer paso consiste en examinar detalladamente la comunicación de rechazo y los antecedentes técnicos y documentales utilizados por la aseguradora para fundamentar su decisión. En particular, resulta esencial verificar si las cláusulas invocadas son efectivamente aplicables al siniestro y si las conclusiones del ajustador o liquidador cuentan con respaldo probatorio suficiente, considerando informes de inspección (Survey Reports), registros de temperatura, documentación de transporte y comunicaciones entre las partes involucradas.
Asimismo, corresponde analizar si los eventuales incumplimientos atribuidos al asegurado producen efectivamente las consecuencias jurídicas alegadas por la compañía. Por ejemplo, frente a una notificación tardía, resulta necesario examinar las circunstancias del retraso y sus efectos conforme a la legislación aplicable, sin asumir que cualquier incumplimiento del plazo de aviso conlleva automáticamente la pérdida del derecho a indemnización.
Cuando existen fundamentos para cuestionar la decisión de la aseguradora, el asegurado puede presentar una impugnación formal, controvirtiendo los argumentos jurídicos, técnicos y fácticos que sustentan el rechazo. Para ello, resulta especialmente relevante acompañar antecedentes que permitan desvirtuar las conclusiones de la compañía, acreditar la ocurrencia del siniestro y demostrar la naturaleza y cuantía de las pérdidas reclamadas.
Si la controversia persiste, pueden evaluarse distintos mecanismos de solución de conflictos, incluyendo la intervención de la Defensoría del Asegurado en Perú, cuando corresponda, así como instancias de negociación extrajudicial o procedimientos arbitrales y judiciales. La elección de la vía más adecuada dependerá de las condiciones de la póliza, la naturaleza de la controversia y los plazos aplicables para ejercer las acciones correspondientes.
En este contexto, resulta fundamental distinguir entre la cobertura otorgada por una póliza de seguros y la eventual responsabilidad de terceros por los daños ocasionados a la mercancía. En efecto, el rechazo de cobertura no impide necesariamente ejercer acciones contra transportistas, operadores logísticos, terminales portuarios u otros intervinientes en la cadena de transporte terrestre, marítimo o aéreo, cuando existan antecedentes que permitan atribuirles responsabilidad por las pérdidas sufridas.
La importancia de una asesoría preventiva y una evaluación oportuna
El rechazo de cobertura puede generar un impacto económico significativo para las empresas, particularmente cuando se trata de mercancías de alto valor o productos perecederos cuya comercialización depende de condiciones específicas de transporte y conservación. Por ello, resulta fundamental adoptar un enfoque preventivo, que permita conocer anticipadamente el verdadero alcance de las coberturas contratadas, identificar sus exclusiones y evaluar los riesgos que podrían quedar fuera de la protección del seguro.
Asimismo, ante la ocurrencia de un siniestro y un eventual rechazo de cobertura, es recomendable efectuar una revisión integral del caso, considerando los aspectos contractuales y legales, la evidencia técnica disponible y las posibles vías de recuperación de las pérdidas.
En Araya & Cía. Abogados, a través de nuestra área de Transportes y Seguros, brindamos asesoría jurídica preventiva mediante la elaboración de informes en derecho destinados a analizar el alcance, las condiciones y las exclusiones de las pólizas de seguro de transporte de mercancías. Asimismo, asesoramos a nuestros clientes en la evaluación e impugnación de rechazos de cobertura, así como en la negociación y resolución de controversias con compañías aseguradoras y transportistas, procurando proteger sus intereses y alcanzar soluciones eficientes para la recuperación de las pérdidas sufridas.
Alonso Lavanderos V.
Abogado de Araya & Cía.