La transparencia sobre la propiedad y el control societario constituye una obligación relevante para las empresas en el Perú. Mediante la Resolución de Superintendencia N.º 000168-2025/SUNAT, SUNAT estableció nuevos plazos para la presentación de la Declaración del Beneficiario Final durante 2025, 2026 y los años siguientes.
El periodo tributario noviembre de 2026 comprende al último tramo de personas jurídicas domiciliadas según sus ingresos netos del ejercicio 2024, así como a otros sujetos expresamente contemplados en la normativa. Los vencimientos correspondientes operan en diciembre de 2026.
- ¿Quiénes deben presentar la declaración en esta etapa?
Deben verificar si se encuentran comprendidos en este periodo:
- Personas jurídicas domiciliadas en el Perú con ingresos netos de hasta 10 UIT durante el ejercicio 2024, que no estén comprendidas en los cronogramas anteriores y se encuentren dentro del tramo correspondiente.
- Personas jurídicas que no estén obligadas a presentar todas las declaraciones juradas determinativas o que no puedan ser ubicadas en los tramos de ingresos previstos por no haber presentado las declaraciones correspondientes al ejercicio 2024, según los supuestos establecidos por SUNAT.
- Personas jurídicas que obtuvieron su número de RUC hasta el 31 de diciembre de 2024, pero no lo activaron hasta esa fecha.
- Personas jurídicas que se inscriban u obtengan su número de RUC y lo activen, cuando corresponda, entre el 1 de enero de 2025 y el 30 de noviembre de 2026, conforme a las reglas de vencimiento aplicables.
- Entes jurídicos constituidos en el Perú e inscritos en el RUC entre el 1 de octubre de 2024 y el 30 de noviembre de 2026, siempre que no tengan la inscripción de RUC dada de baja en la fecha correspondiente.
La obligación debe evaluarse individualmente, considerando los antecedentes de presentación y la situación registral de cada sujeto.
- ¿Cómo se identifica al Beneficiario Final?
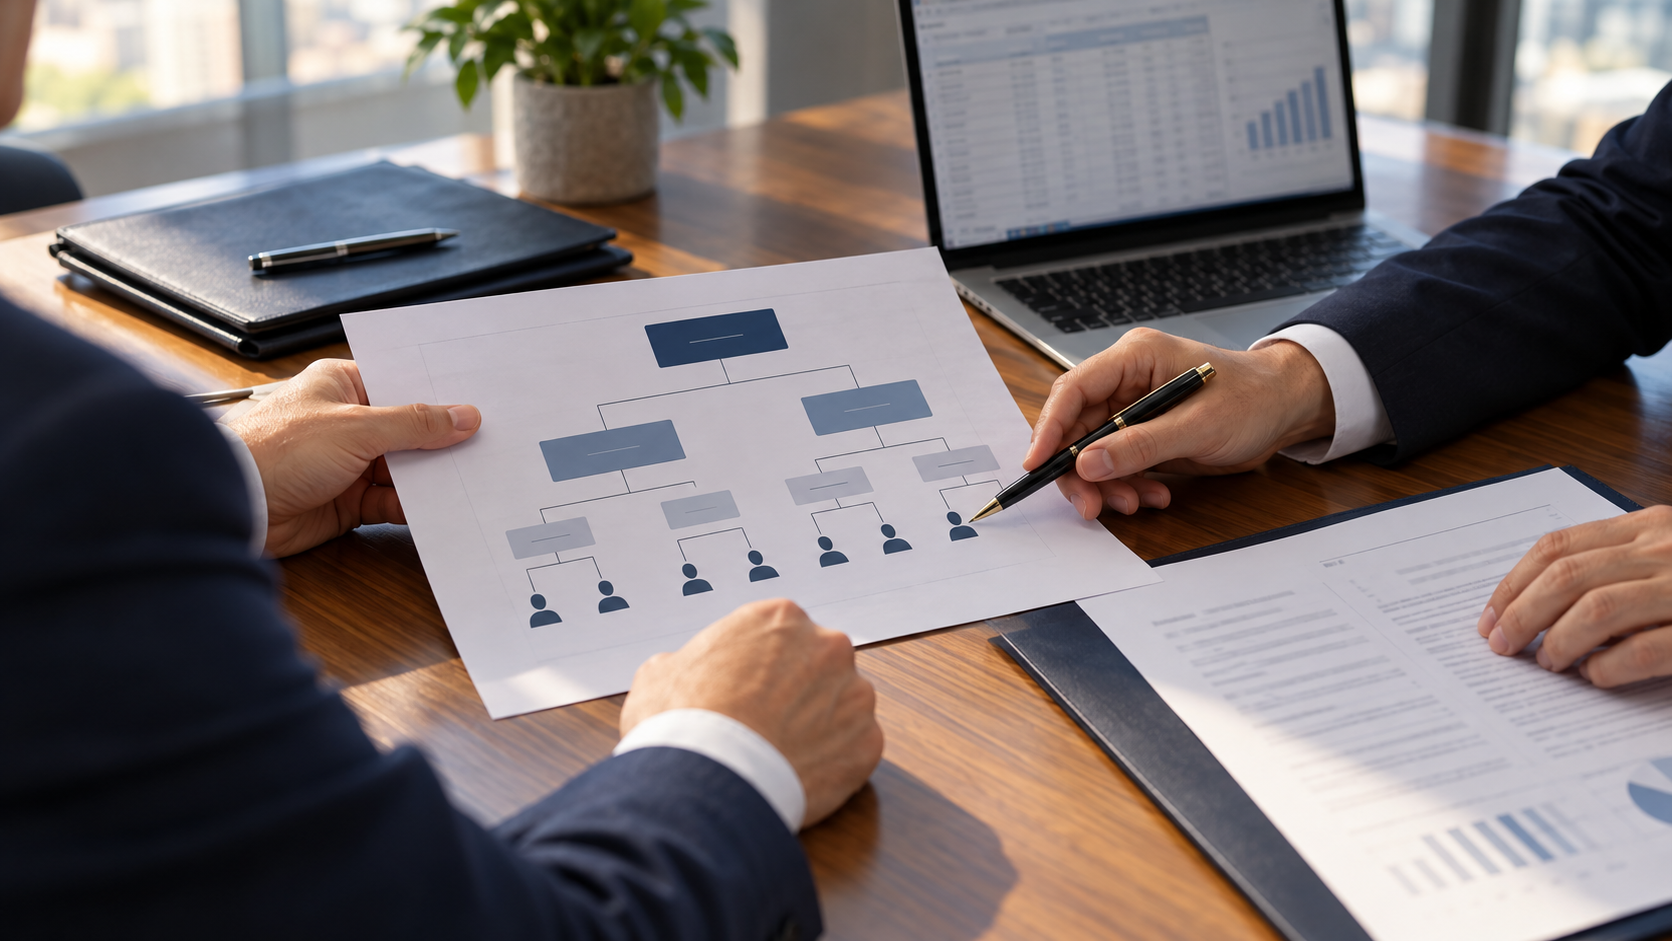
Es la persona natural que, en último término, posee o ejerce el control de una persona jurídica, directa o indirectamente.
Para las personas jurídicas, la normativa establece tres criterios que deben aplicarse de manera sucesiva:
- Propiedad: persona natural que posee, directa o indirectamente, como mínimo el 10 % del capital social.
- Control: persona natural que ejerce control efectivo por medios distintos de la propiedad, como la facultad de designar o remover a la mayoría de los órganos de administración o la capacidad de adoptar decisiones financieras, operativas o comerciales relevantes.
- Puesto administrativo superior: cuando no sea posible identificar beneficiarios finales mediante los criterios anteriores, corresponde identificar a la persona natural que ocupa el puesto administrativo superior y ejerce funciones de dirección o gestión.
En estructuras con accionistas extranjeros, matrices o vehículos societarios intermedios, es fundamental revisar la cadena de titularidad y documentar adecuadamente el análisis efectuado.
Importante: estos criterios no son opcionales ni alternativos; se aplican de forma gradual. Para los entes jurídicos, la identificación del beneficiario final se rige por criterios específicos.
- ¿Cuál es el plazo y cómo se presenta?
- Periodo tributario: noviembre de 2026.
- Vencimiento: diciembre de 2026, según el cronograma de obligaciones mensuales aplicable al último dígito del RUC.
- Medio de presentación: Formulario Virtual N.º 3800 – Declaración del Beneficiario Final, a través de SUNAT Operaciones en Línea (SOL).
Recomendaciones para prepararse:
- Revisar el libro de matrícula de acciones y la estructura societaria vigente.
- Identificar a las personas naturales que califican como beneficiarios finales conforme a los criterios legales.
- Recopilar la información y documentación que sustente la titularidad y el control, incluyendo la cadena de propiedad cuando corresponda.
- Verificar si la declaración requiere adjuntar los archivos complementarios previstos en las especificaciones del Formulario Virtual N.º 3800.
- Revisar la consistencia de la información antes de su presentación y conservar la documentación de respaldo.
- ¿Qué contingencias puede generar el incumplimiento?
El incumplimiento de las obligaciones vinculadas al Beneficiario Final puede generar sanciones tributarias, según la infracción cometida.
Entre los principales riesgos se encuentran:
- Omisión o presentación extemporánea: puede configurar una infracción sancionada conforme al Código Tributario.
- Información incompleta o no ajustada a la realidad: puede generar contingencias y sanciones, de acuerdo con el supuesto aplicable.
- Falta de debida diligencia o de documentación sustentatoria: no cumplir con los procedimientos de identificación, conservación o exhibición de la información requerida puede constituir una infracción independiente.
Para determinadas infracciones vinculadas al Beneficiario Final, el Código Tributario contempla una multa equivalente al 0.6 % de los ingresos netos, con los límites especiales establecidos legalmente: un mínimo de 5 UIT y un máximo de 50 UIT. La sanción concreta debe determinarse atendiendo a la infracción y a las reglas aplicables al contribuyente.
En Araya & Cía. Abogados asesoramos a las empresas en la evaluación de sus obligaciones relacionadas con el Beneficiario Final, la revisión de sus estructuras de propiedad y control, la documentación de respaldo y la preparación y presentación del Formulario Virtual N.º 3800 ante SUNAT.
Contáctenos para evaluar la situación de su empresa y anticipar posibles contingencias tributarias.

Olga Sánchez C.
Gerente General Araya & Cía.